問い
同じ年利なのに、単利と複利ではなぜ差が開く?
図解
複利は、利息を元本に加えて、その合計に次の利息が付く
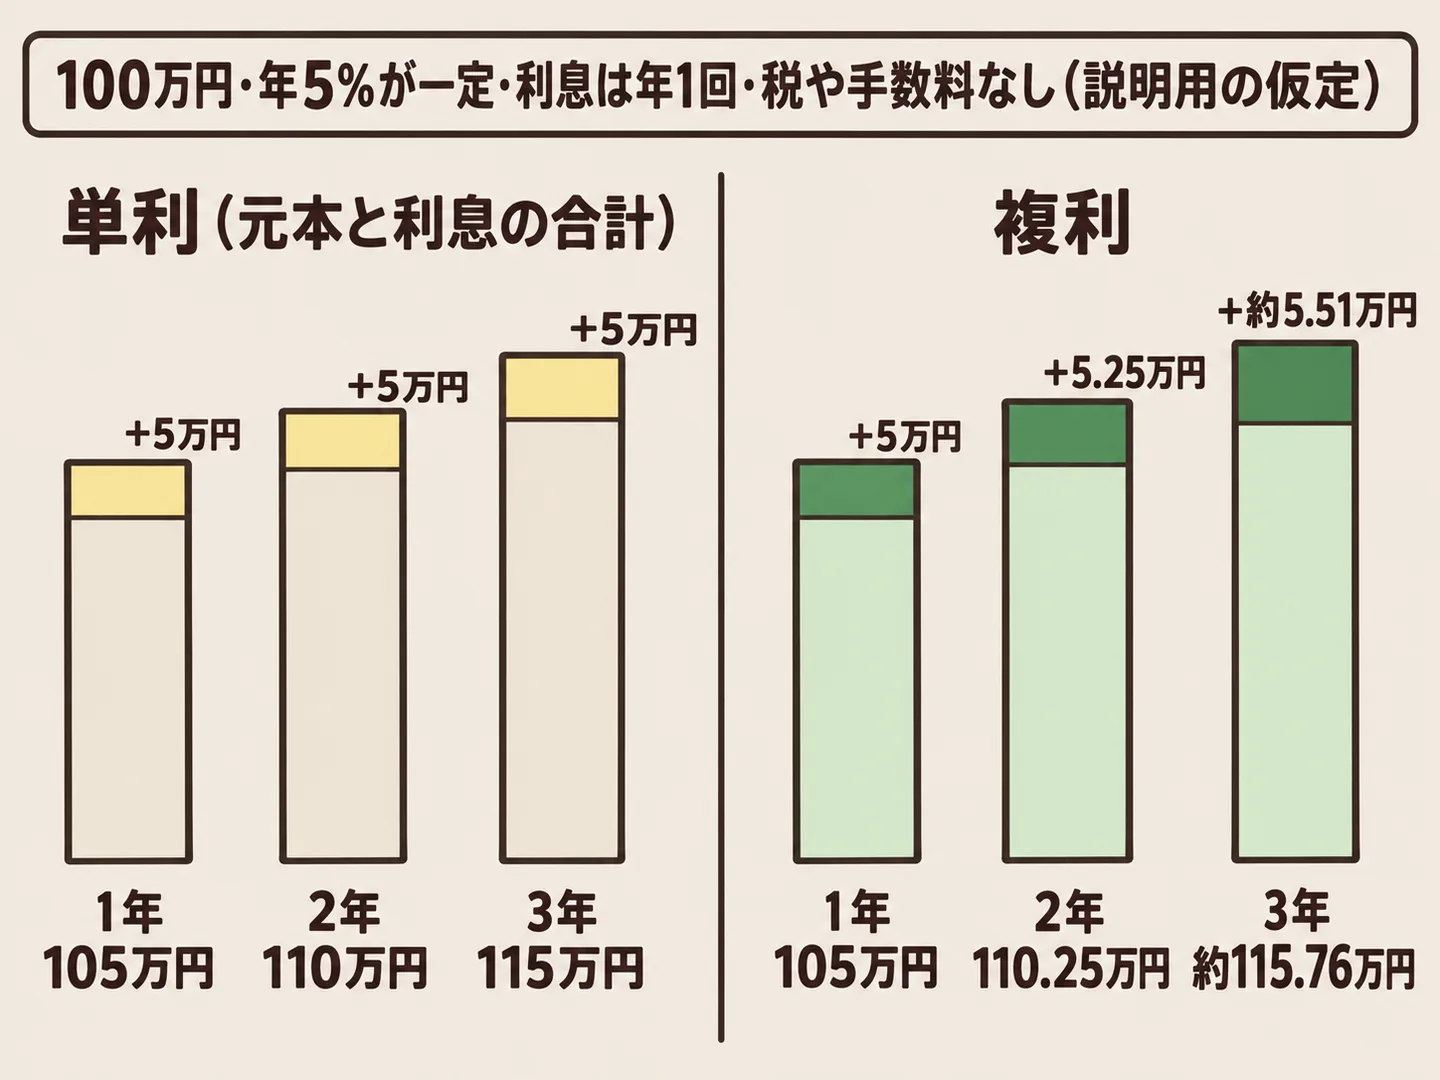
最初の元手を元本、お金を預けたり貸したりすることで受け取るお金を利息と呼ぶ。ここでは、100万円を年5%で預け、年5%が一定で続き、利息は年1回計算し、税や手数料はないものとする(説明用の仮定。5%は計算用の数字で、特定の商品の利率ではない)。単利は、元本の100万円にだけ利息が付く。毎年5万円ずつ増え、3年後は元本と利息の合計で115万円。複利は、利息を元本に加えて、次の年はその合計に利息が付く。2年目は105万円の5%で5.25万円、3年目は110.25万円の5%で約5.51万円。3年後は約115.76万円。
図解
差は、後半になるほど開く
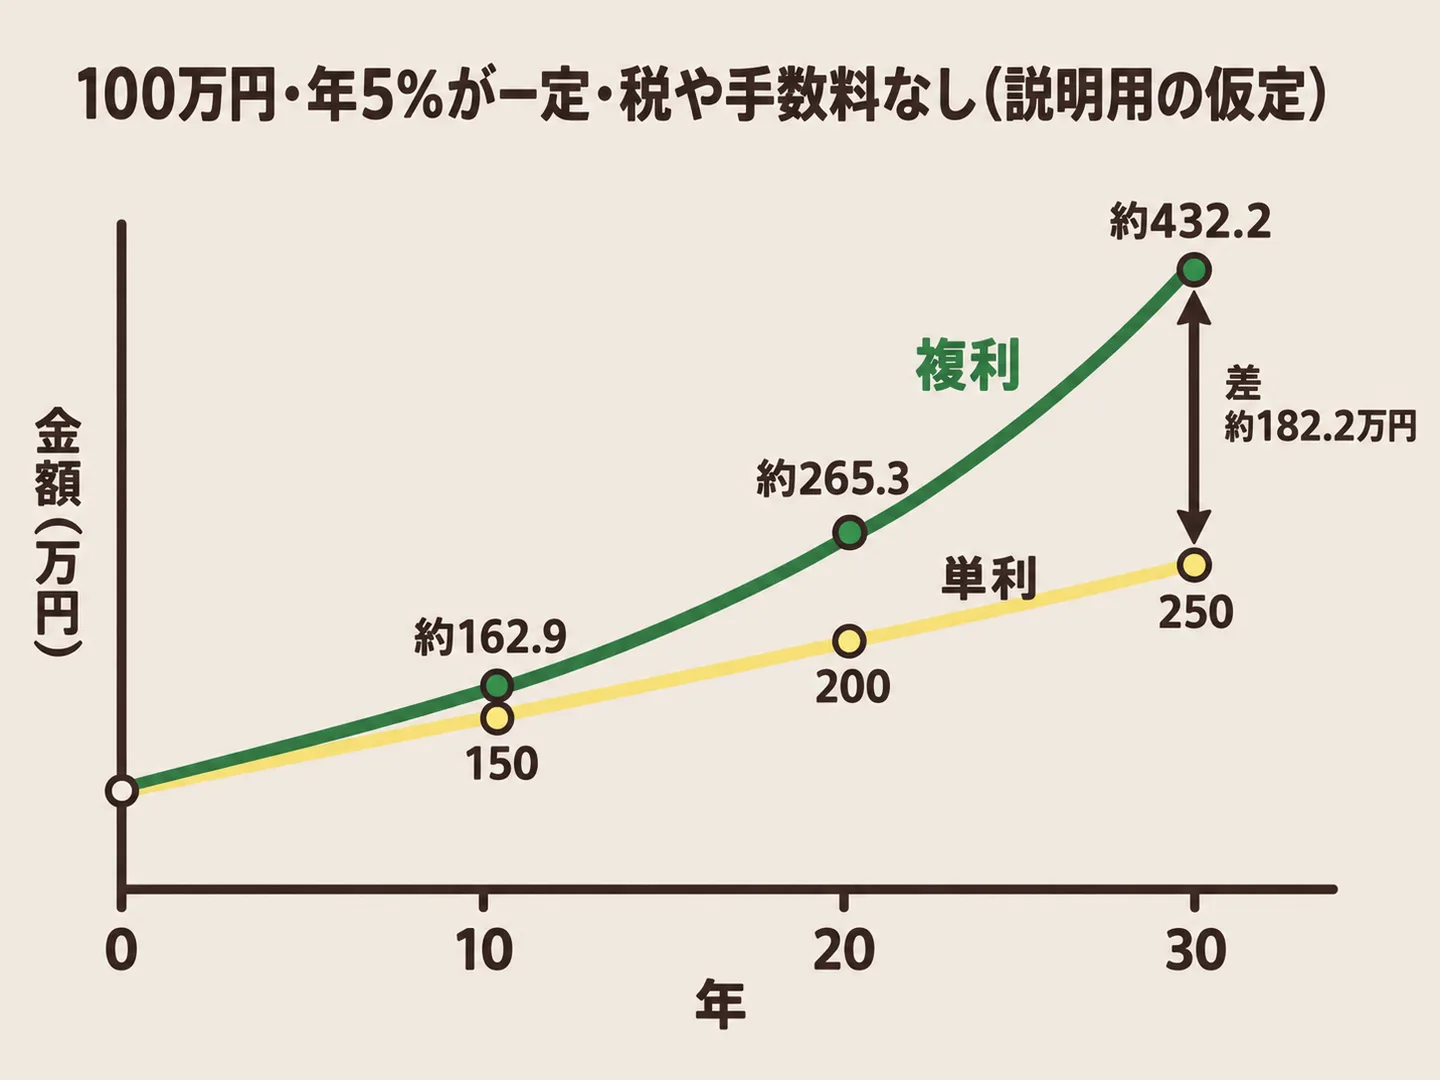
同じ年5%でも、単利は毎年同じ5万円しか増えないのに対し、複利は増える額そのものが年々大きくなる。10年で見ると、単利150万円、複利約162.9万円で、差は約12.9万円。20年で200万円と約265.3万円、差は約65.3万円。30年で250万円と約432.2万円、差は約182.2万円(説明用の仮定。税や手数料は含めない)。差は最初の10年ではわずかで、後半になるほど開く。
図解
同じ利率なら、時間が長いほど差が開く
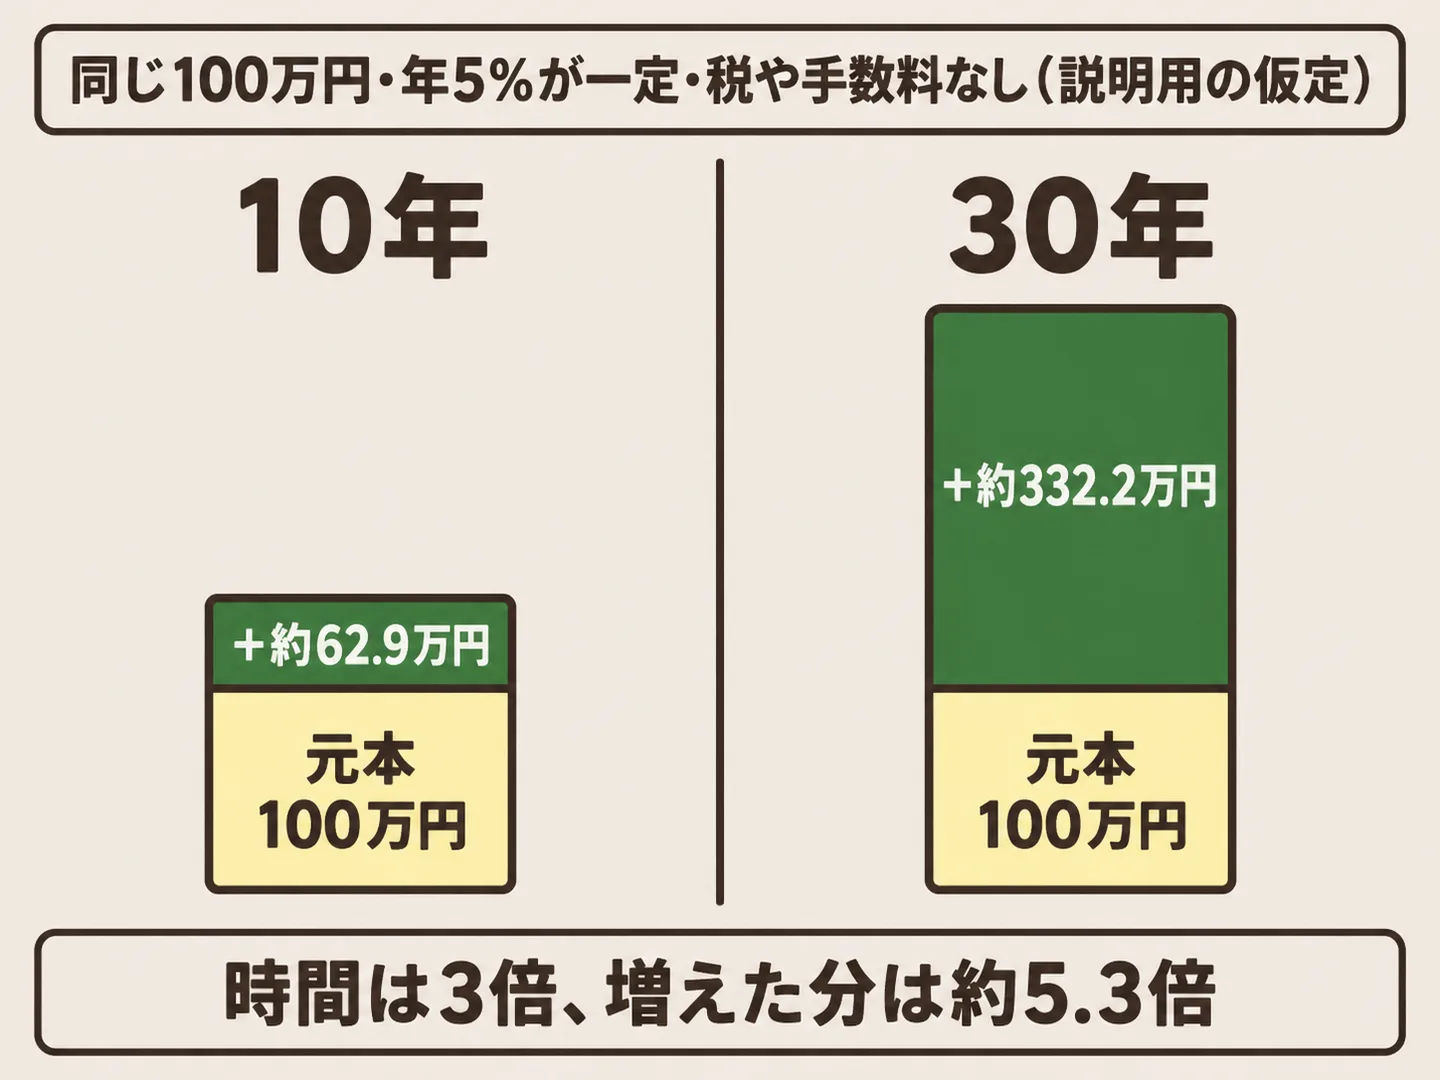
同じ100万円・年5%でも、10年なら増えた分は約62.9万円、30年なら約332.2万円(説明用の仮定。税や手数料は含めない)。時間は3倍なのに、増えた分は約5.3倍になる。利息に付いた利息が、年数を重ねるほど積み重なるからだ。同じ利率なら、時間が長いほど単利との差が開く。ただし、この例は年5%が一定で続いた場合の計算にすぎない。利率は変わるし、元本が減る商品もある。
図解
借りる側でも、同じ計算が起きる
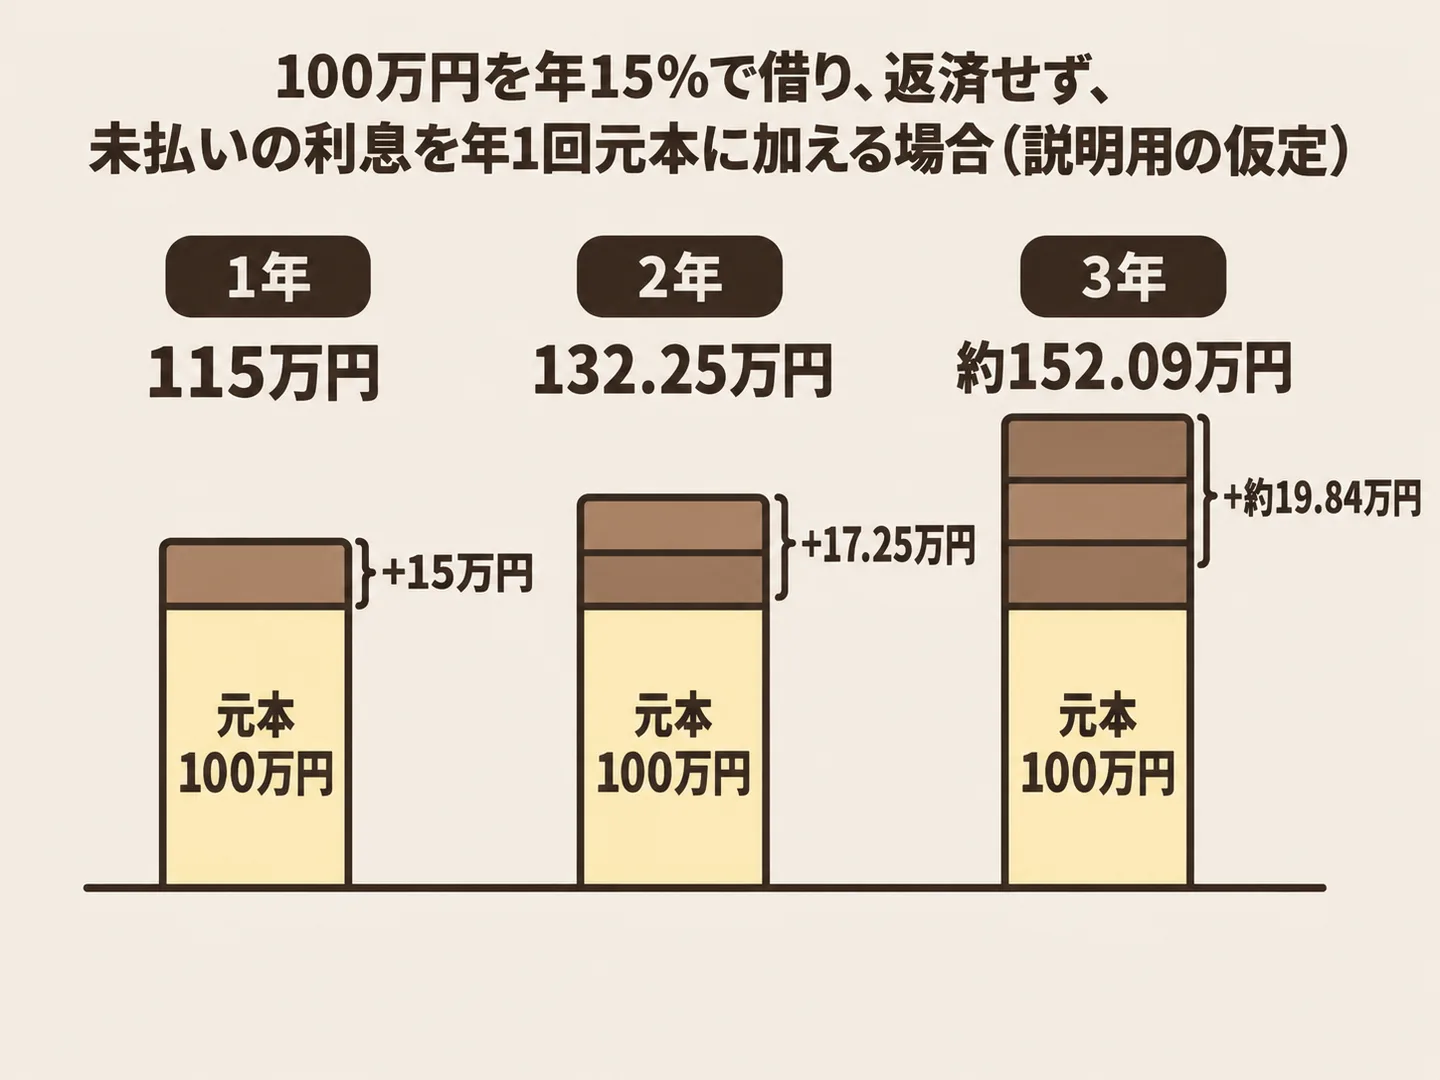
利息を元本に加える計算は、借りる側でも同じように働く。100万円の借入について、返済をせず、未払いの利息を年1回元本に加えると仮定する。利率が年15%で一定なら、利息を計算する元本も年々増える。1年後の残高は115万円、2年後は132.25万円、3年後は約152.09万円(説明用の仮定)。増える額は、15万円、17.25万円、約19.84万円と大きくなる。利息を元本に加えると、借りる側でも利息の計算対象が大きくなる。
具体例
30年を10年ずつに分けて見る(説明用の仮定・年5%一定・税や手数料なし)
100万円を年5%で30年。単利は、どの10年も50万円ずつ増える。複利は、最初の10年で約62.9万円、次の10年で約102.4万円、最後の10年で約166.9万円増える。単利との差は、最初の10年で約12.9万円、次の10年で約52.4万円、最後の10年で約116.9万円。同じ年5%なのに、後半の10年ほど差が大きい。増えた分に利息が付き、その利息にもまた利息が付く。年数が重なるほど、その積み重なりが大きくなるからだ。
クイズ
100万円を年5%で30年(説明用の仮定。年5%が一定、利息は年1回計算、税や手数料なし)。単利と複利の金額の差が、最も大きく広がるのは、どの10年間?
ひとことで言うと
複利とは、利息を元本に加え、その利息にも次の利息が付く仕組み。同じプラスの年利が続くなら、時間が長いほど単利との差が開く。